₹2,000 तक UPI भुगतान पर कोई शुल्क नहीं है। जानिए ₹2,000 से ज्यादा UPI ट्रांसफर पर क्या नियम हैं और क्या ग्राहक से कोई चार्ज लिया जाएगा।
UPI Charges: What Happens Above ₹2,000?
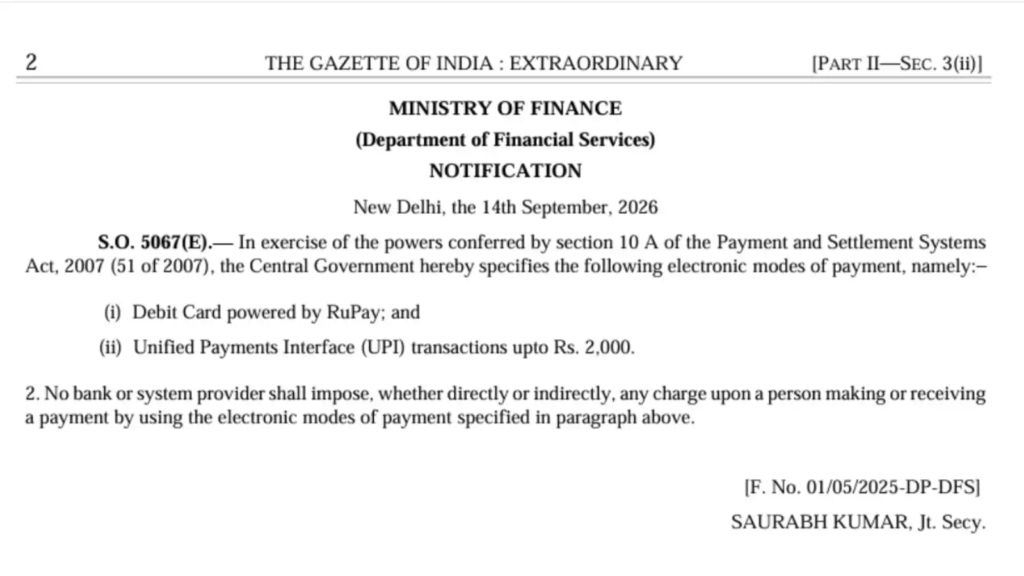
भारत में डिजिटल पेमेंट अब रोजमर्रा की जिंदगी का हिस्सा बन चुका है। चाय की दुकान पर 20 रुपये का भुगतान हो या किसी दोस्त को 5,000 रुपये भेजने हों, लोग नकद के बजाय UPI का इस्तेमाल करना पसंद कर रहे हैं। इसी बीच UPI Charges को लेकर एक बार फिर चर्चा तेज हुई है। खासकर ₹2,000 की सीमा को लेकर कई लोगों के मन में सवाल है कि क्या इस राशि से अधिक का UPI Payment करने पर बैंक या ऐप कोई शुल्क वसूलेंगे?
सरकार ने इस मुद्दे पर स्थिति स्पष्ट की है। सबसे महत्वपूर्ण बात यह है कि आम ग्राहक को UPI से पैसे भेजने पर कोई ट्रांजैक्शन फीस नहीं देनी होगी। दोस्तों, रिश्तेदारों या परिवार के सदस्यों के बीच होने वाले Person-to-Person यानी P2P लेनदेन मुफ्त रहेंगे। सरकार ने यह भी स्पष्ट किया है कि भविष्य में यदि Merchant Discount Rate यानी MDR की व्यवस्था लागू होती है, तो उसका दायरा सीमित मर्चेंट लेनदेन तक हो सकता है और इसका सीधा बोझ ग्राहक पर डालने की बात नहीं है।
₹2,000 तक UPI भुगतान पर क्या नियम है?
₹2,000 तक के छोटे UPI Payment को डिजिटल भुगतान व्यवस्था में लंबे समय से विशेष महत्व दिया गया है। इसकी वजह यह है कि छोटे दुकानदार, किराना कारोबारी, रेहड़ी-पटरी वाले और रोजाना छोटी रकम का लेनदेन करने वाले व्यापारी UPI के बड़े उपयोगकर्ता हैं।
सरकार की मौजूदा नीति का उद्देश्य डिजिटल भुगतान को आसान और कम लागत वाला बनाए रखना है। वित्त वर्ष 2024-25 के लिए सरकार ने कम मूल्य वाले BHIM-UPI Person-to-Merchant यानी P2M लेनदेन को बढ़ावा देने के लिए ₹1,500 करोड़ की प्रोत्साहन योजना भी मंजूर की थी। इसमें छोटे व्यापारियों के लिए ₹2,000 तक के लेनदेन को शून्य MDR के दायरे में रखा गया था।
यह समझना जरूरी है कि MDR यानी Merchant Discount Rate ग्राहक से वसूला जाने वाला सामान्य UPI Charge नहीं है। यह भुगतान स्वीकार करने वाले व्यापारी से जुड़ी भुगतान-प्रसंस्करण लागत है।
क्या ₹2,000 से कम भुगतान करने पर कोई शुल्क है?
आम ग्राहक के लिए सामान्य UPI भुगतान पर कोई अलग से शुल्क नहीं है। उदाहरण के लिए, यदि आप किसी दुकान पर ₹500 का सामान खरीदते हैं और UPI से भुगतान करते हैं, तो सामान्य परिस्थितियों में आपको ₹500 ही चुकाने होते हैं।
इसी तरह ₹1,000 या ₹2,000 का भुगतान करने पर भी ग्राहक से अलग UPI Transaction Charges नहीं लिए जाते।
₹2,000 से ज्यादा UPI Transaction पर क्या होगा?
यही वह सवाल है जिसे लेकर सबसे ज्यादा भ्रम है।
मान लीजिए आपने अपने भाई को ₹10,000 भेजे। क्या बैंक आपके खाते से कोई अतिरिक्त UPI फीस काटेगा? मौजूदा सरकारी स्पष्टीकरण के अनुसार, नहीं। Person-to-Person यानी P2P UPI transactions मुफ्त बने रहेंगे। सरकार ने साफ कहा है कि उपभोक्ताओं से UPI भुगतान के लिए कोई ट्रांजैक्शन चार्ज नहीं लिया जाएगा।
इसका मतलब है कि ₹2,000 कोई ऐसी सीमा नहीं है जिसके ऊपर पहुंचते ही ग्राहक के लिए UPI Payment महंगा हो जाए।
उदाहरण के तौर पर:
- ₹500 किसी दोस्त को भेजना — कोई UPI शुल्क नहीं
- ₹2,000 परिवार के सदस्य को भेजना — कोई UPI शुल्क नहीं
- ₹5,000 किसी दोस्त को भेजना — कोई UPI शुल्क नहीं
- ₹10,000 किराया या अन्य भुगतान करना — सामान्य UPI भुगतान पर ग्राहक से कोई शुल्क नहीं
इसलिए ₹2,000 की सीमा को लेकर यह समझना गलत होगा कि इसके ऊपर हर UPI Transaction पर बैंक ग्राहक से फीस वसूलना शुरू कर देंगे।
फिर ₹2,000 की सीमा चर्चा में क्यों है?
इसका संबंध मुख्य रूप से मर्चेंट भुगतान और UPI के भुगतान इकोसिस्टम को बनाए रखने की लागत से है।
UPI के जरिए हर दिन करोड़ों लेनदेन होते हैं। इसके पीछे बैंक, भुगतान सेवा प्रदाता, ऐप कंपनियां और अन्य तकनीकी संस्थाएं काम करती हैं। साइबर सुरक्षा, सर्वर, तकनीकी बुनियादी ढांचा और फ्रॉड रोकने जैसी व्यवस्थाओं पर लगातार खर्च होता है।
इसी कारण भविष्य में UPI के लिए एक टिकाऊ आर्थिक मॉडल की जरूरत पर चर्चा हो रही है। सरकार ने भी कहा है कि UPI से जुड़े प्रावधानों में बदलाव का उद्देश्य डिजिटल भुगतान प्रणाली को लंबे समय तक मजबूत, सुरक्षित और टिकाऊ बनाना है।
हालांकि इसका अर्थ यह नहीं है कि हर ग्राहक को UPI इस्तेमाल करने के लिए पैसे देने होंगे।
MDR क्या है और इसका भुगतान कौन करता है?
MDR यानी Merchant Discount Rate को सरल भाषा में भुगतान स्वीकार करने की लागत कहा जा सकता है। जब कोई ग्राहक डिजिटल माध्यम से किसी व्यापारी को भुगतान करता है, तो भुगतान प्रणाली के अलग-अलग हिस्सेदारों के बीच लागत और शुल्क का ढांचा हो सकता है।
यहां सबसे महत्वपूर्ण अंतर ग्राहक और व्यापारी के बीच है।
यदि भविष्य में किसी खास श्रेणी के मर्चेंट लेनदेन पर MDR लागू किया जाता है, तो वह व्यापारी पक्ष से संबंधित व्यवस्था होगी। सरकार ने स्पष्ट किया है कि उपभोक्ताओं से UPI Transaction Charges लेने का प्रस्ताव नहीं है।
इसलिए अगर कोई व्यक्ति सोशल मीडिया पर यह दावा देखता है कि “₹2,000 से ऊपर UPI करने पर ग्राहक के खाते से अतिरिक्त पैसा कटेगा”, तो उसे तुरंत सही नहीं मानना चाहिए।
क्या सरकार ने ₹2,000 से ज्यादा UPI पर GST लगाया है?
नहीं। यह भी एक बड़ा भ्रम है।
अप्रैल 2025 में वित्त मंत्रालय ने स्पष्ट किया था कि ₹2,000 से अधिक के UPI Transactions पर GST लगाने की कोई योजना नहीं है। मंत्रालय ने ऐसे दावों को गलत और भ्रामक बताया था। उस समय भी सरकार ने स्पष्ट किया था कि UPI पर MDR लागू नहीं होने के कारण सामान्य UPI लेनदेन पर उससे संबंधित GST का सवाल नहीं उठता।
इसलिए ₹2,000 से अधिक UPI Payment को GST से जोड़कर देखना सही नहीं है।
ग्राहक और व्यापारी के लिए फर्क समझना जरूरी
UPI से जुड़े नियमों को समझने के लिए P2P और P2M का अंतर जानना उपयोगी है।
P2P यानी Person-to-Person का मतलब है एक व्यक्ति से दूसरे व्यक्ति को पैसा भेजना। उदाहरण के लिए, आपने अपने दोस्त को ₹8,000 भेजे।
P2M यानी Person-to-Merchant का मतलब है किसी दुकान, कंपनी या व्यापारी को भुगतान करना। उदाहरण के लिए, आपने किसी इलेक्ट्रॉनिक्स दुकान पर ₹15,000 का सामान खरीदा और UPI से भुगतान किया।
सरकार का मौजूदा रुख यह है कि P2P transactions मुफ्त रहेंगे। मर्चेंट लेनदेन में यदि भविष्य में MDR का प्रावधान किया जाता है, तो वह सीमित श्रेणियों और निर्धारित सीमा के आधार पर होगा। सरकार ने यह भी कहा है कि अधिकांश मर्चेंट UPI transactions को मुफ्त रखने की दिशा में व्यवस्था की जाएगी।
UPI का इस्तेमाल करने वालों पर क्या असर पड़ेगा?
आम UPI User के लिए फिलहाल सबसे बड़ी राहत यही है कि रोजमर्रा के डिजिटल भुगतान पर अतिरिक्त शुल्क की चिंता करने की जरूरत नहीं है।
भारत में UPI की लोकप्रियता का सबसे बड़ा कारण इसकी सरलता है। मोबाइल नंबर, UPI ID या QR Code के जरिए कुछ सेकंड में भुगतान हो जाता है। अगर हर छोटे भुगतान पर अतिरिक्त शुल्क लगने लगे, तो इससे डिजिटल भुगतान की गति प्रभावित हो सकती है।
सरकार ने इसी वजह से UPI को आम नागरिकों के लिए सस्ता और सुविधाजनक बनाए रखने पर जोर दिया है।
सरकारी आंकड़ों के अनुसार, जुलाई 2026 में UPI के जरिए 2,366 करोड़ लेनदेन हुए, जिनकी कुल राशि लगभग ₹29.9 लाख करोड़ रही। इससे अंदाजा लगाया जा सकता है कि भारतीय अर्थव्यवस्था में UPI कितनी बड़ी भूमिका निभा रहा है।
छोटे दुकानदारों के लिए क्या मायने रखता है?
UPI का सबसे बड़ा फायदा छोटे व्यापारियों को भी मिला है। पहले छोटी दुकानों पर डिजिटल भुगतान स्वीकार करने के लिए अलग मशीन या कार्ड व्यवस्था की जरूरत पड़ सकती थी। अब QR Code के जरिए भुगतान स्वीकार करना काफी आसान हो गया है।
सरकार ने कम मूल्य वाले UPI भुगतान को बढ़ावा देने के लिए कई प्रोत्साहन योजनाएं लागू की हैं। वित्त वर्ष 2024-25 की योजना में ₹2,000 तक के छोटे व्यापारी लेनदेन पर शून्य MDR और प्रोत्साहन का प्रावधान था। ₹2,000 से अधिक के लेनदेन पर भी उस योजना के तहत MDR शून्य रखा गया था, हालांकि उस पर प्रोत्साहन उपलब्ध नहीं था।
इससे स्पष्ट होता है कि ₹2,000 की सीमा को ग्राहक के लिए “चार्ज लगने की सीमा” समझना सही नहीं है।
क्या भविष्य में UPI पर चार्ज बदल सकते हैं?
भविष्य में UPI के आर्थिक मॉडल में बदलाव की संभावना को पूरी तरह खारिज नहीं किया जा सकता। सरकार ने हालिया बदलावों को एक enabling provision के रूप में समझाया है, जिसका उद्देश्य UPI की दीर्घकालिक स्थिरता, तकनीकी क्षमता, साइबर सुरक्षा और विस्तार को मजबूत करना है।
लेकिन किसी संभावित भविष्य के MDR और ग्राहक से लिए जाने वाले UPI Charges को एक ही चीज मानना गलत होगा।
सरकार का मौजूदा स्पष्ट रुख है कि उपभोक्ताओं से UPI भुगतान के लिए कोई ट्रांजैक्शन शुल्क नहीं लिया जाएगा और सभी P2P लेनदेन मुफ्त बने रहेंगे। यदि भविष्य में सीमित मर्चेंट लेनदेन पर MDR लागू होता है, तो उसका निर्धारण संबंधित व्यवस्था के तहत होगा।
सोशल मीडिया पर वायरल दावों से रहें सावधान
UPI Charges से जुड़े कई संदेश सोशल मीडिया पर तेजी से वायरल होते हैं। इनमें अक्सर यह दावा किया जाता है कि किसी निश्चित तारीख से ₹2,000 या ₹5,000 से ऊपर UPI करने पर बैंक ग्राहक से फीस काटना शुरू कर देंगे।
ऐसे दावों को आगे बढ़ाने से पहले सरकारी स्रोतों की जांच करनी चाहिए। वित्त मंत्रालय ने खुद लोगों से अपील की है कि UPI से संबंधित जानकारी के लिए आधिकारिक सरकारी स्रोतों, RBI और NPCI की जानकारी पर भरोसा करें और अपुष्ट संदेशों को आगे न भेजें।
आम UPI यूजर को क्या याद रखना चाहिए?
पूरे मामले को पांच आसान बिंदुओं में समझें:
- सामान्य UPI भुगतान के लिए ग्राहक से ट्रांजैक्शन फीस नहीं ली जा रही है।
- ₹2,000 से ज्यादा P2P UPI Payment करने पर ग्राहक से अतिरिक्त UPI Charge नहीं लगता।
- ₹2,000 की सीमा को ग्राहक के लिए “फीस शुरू होने की सीमा” नहीं समझना चाहिए।
- MDR मुख्य रूप से Merchant यानी व्यापारी पक्ष से जुड़ा शुल्क है।
- ₹2,000 से अधिक UPI पर GST लगाने की कोई सामान्य व्यवस्था या प्रस्ताव नहीं बताया गया है।
निष्कर्ष
UPI Charges को लेकर सबसे बड़ा भ्रम ₹2,000 की सीमा को लेकर है। सरकार के मौजूदा स्पष्टीकरण के अनुसार, यह सीमा आम ग्राहक के लिए ऐसी सीमा नहीं है जिसके ऊपर UPI Payment करने पर उसे बैंक को अतिरिक्त फीस देनी पड़ेगी।
अगर आप किसी दोस्त को ₹3,000, परिवार के सदस्य को ₹10,000 या किसी अन्य व्यक्ति को उससे भी बड़ी रकम UPI से भेजते हैं, तो सामान्य P2P लेनदेन मुफ्त रहेगा। दूसरी तरफ, Merchant Discount Rate यानी MDR का मुद्दा भुगतान स्वीकार करने वाले व्यापारियों से संबंधित है और भविष्य में इसका दायरा सीमित मर्चेंट लेनदेन तक हो सकता है।
इसलिए फिलहाल UPI User के लिए सबसे सीधी बात यही है: ₹2,000 से ज्यादा UPI Payment करने पर ग्राहक से कोई सामान्य UPI Transaction Charge नहीं लिया जा रहा है। हां, UPI से जुड़े नियमों में भविष्य में बदलाव हो सकते हैं, इसलिए वायरल संदेशों के बजाय वित्त मंत्रालय, RBI और NPCI की आधिकारिक जानकारी पर भरोसा करना बेहतर है।

Author: AK
! Let us live and strive for freedom ! Freelance Journalist ! Politics ! News Junky !